

一周展望:特朗普拒绝伊朗停火方案;海峡重开谈判在天变数;美联储官员集体发声;重磅非农和PCE考验美联储利率路径;黄金承压打开下行空间。
上周行情回顾:
美联储官员本周密集发声,进一步巩固鹰派基调。里士满联储主席巴尔金表示,不排除未来进一步加息的可能性,强调关税仍在征收、中东冲突持续、人工智能建设继续给供应链带来压力,这些“暂时性”冲击并非短暂的。波士顿联储主席柯林斯明确表示支持上周加息决定,并预计年底前再次加息。圣路易斯联储主席穆萨勒姆同样表示,由于强劲需求及大宗商品价格冲击,美联储可能需要进一步提高利率。
美债市场遭遇剧烈抛售。10年期美债收益率本周累计攀升约16个基点,一度触及5.223%,为2007年6月以来最高水平;30年期收益率飙升至5.501%,创2004年6月以来新高。分析师指出,通胀担忧、美联储点阵图可信度受损以及对冲基金在美债市场的杠杆暴露,共同推动了收益率的递归式上涨。
中东局势呈现“谈判与冲突并行”的复杂格局。伊朗外长阿拉格齐在联合国大会期间表示,伊朗已向美国递交新谈判草案,提出若美方接受条件,可在7天内重开霍尔木兹海峡并重启核谈判。伊朗总统佩泽希齐扬重申伊朗“完全不想要拥有核武器”。沙特与胡塞武装的冲突持续升级,胡塞武装连续袭击沙特延布能源设施及海米斯穆谢特空军基地,沙特则持续空袭也门。沙特已请求阿曼斡旋,希望与胡塞武装达成为期两周的停火。
中美关系取得重要突破。9月23日至25日,习近平主席对美国进行国事访问,两国元首达成八点成果共识,包括:构建“基于尊重、公平、对等的中美建设性战略稳定关系”;达成“300亿美元”对等降税安排;同意伊朗应履行不发展核武器承诺,任何国家不得对国际水道征收通行费;建立中美人工智能对话机制等。
货币市场
黄金承压下行。金价周内一度触及4383美元的高点,随后在收益率上行与美元走强的压制下走低,周四一度下探至4244.63美元,周五收于4289.70美元附近,未能守住4300整数关口,全周累计下跌超过2%。
原油本周高位剧烈震荡,主线从中东供应担忧推动的快速上涨转向供应物流改善后的风险溢价回吐,两油均从三位数回落。布伦特原油仍维持在105美元/桶上方,WTI原油在93美元/桶附近。市场同时面临霍尔木兹海峡受限与沙特陆上管道受损两重风险。
美元指数本周整体震荡走强,核心驱动来自美联储加息、通胀预期回升及美债收益率上行。DXY重新站上100整数关口,周五收于100.91,周涨约0.65%,为连续第二周走高。
美股三大股指本周收涨,为三周来首个上涨周。标普500指数全周上涨1.2%,纳斯达克综合指数上涨2.1%,道琼斯工业平均指数上涨0.3%,罗素2000指数则下跌0.8%。人工智能相关交易重新升温,微软、高通与戴尔科技在周五的涨幅分别达到3.7%、4%和5%。
非美货币本周总体承压,日元是本周表现突出的非美货币,美元兑日元从接近160的水平回落至157.32;日本财务省进行的汇率检查,以及日本首相高市早苗对日元疲弱的表态,让干预风险重新成为市场焦点。欧元兑美元升至1.1388,英镑兑美元报1.3244。
本周展望
美国9月非农就业报告/8月PCE物价指数等数据
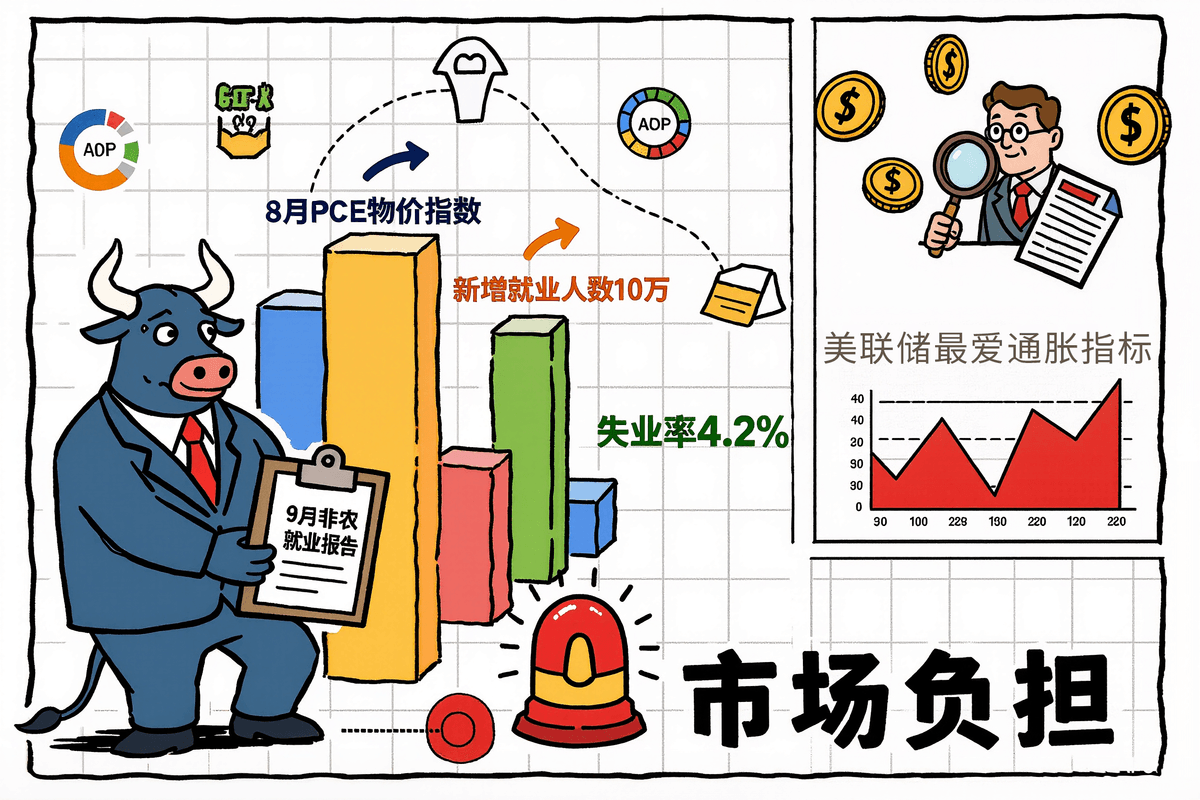
美国将于10月2日公布9月非农就业报告。路透经济学家调查预计,新增就业人数将从8月的16.2万人放缓至10万人,失业率预计为4.2%。在通胀处于高位的情况下,就业数据如果超出预期反倒会成为市场的负担。
“美联储最爱通胀指标”PCE指数将于9月30日公布。据TD Economics汇总的市场预期,8月整体PCE同比增幅料维持在3.7%,核心PCE同比增幅料维持在3.3%,均明显高于美联储2%的长期通胀目标;当天还将公布二季度实际GDP年化季率终值、ADP就业、个人收入和消费等数据。
澳大利亚政策利率,预计加息25基点
市场预计澳洲联储9月29日上调现金利率25个基点至4.60%(共识同为4.60%,前值4.35%)。柴油价格飙升传导、通胀根深蒂固风险是主因。
霍尔木兹局势生变,特朗普拒绝伊朗7天停火协议
特朗普拒绝伊朗“七天停火方案”,霍尔木兹海峡重开谈判生变,油价中被压低的供应溢价可能快速回补。9月26日,据媒体援引美国官员最新消息,特朗普已拒绝伊朗提出的7天停火方案,并向幕僚表示,他预计将在11月中期选举后恢复对伊朗的轰炸行动。伊朗的停火提议原本包含重开霍尔木兹海峡、重启核谈判等条件,以换取美国解除对伊朗港口的封锁。
美联储官员密集发声
9月30日至10月2日,古尔斯比、穆萨莱姆、威廉姆斯、库克等多位美联储官员接力发声,威廉姆斯与库克两度露面。据CME美联储观察,市场定价10月再加息25个基点概率接近70%。在10年期美债收益率升至2007年以来高位后,若官员继续强调通胀上行风险,紧缩定价仍有升温空间,长端美债、美元与黄金承压。
资金面提供了一定支撑。据Axios报道,外国投资者今年买入美国股票等资产的规模创下纪录,其中股票买入规模达到4260亿美元。随着收益率上行,估值对利率的敏感度正在提高,市场对利好消息的容忍度随之下降。风险仍然集中在利率与油价两条线索。若下周的就业与通胀数据继续强化加息预期,长端收益率上行将压缩成长股的估值空间;反之,若油价回落延续,能源成本对通胀的推升作用减弱,股市面临的估值压力也会相应缓解。
XAUUSD 4小时图
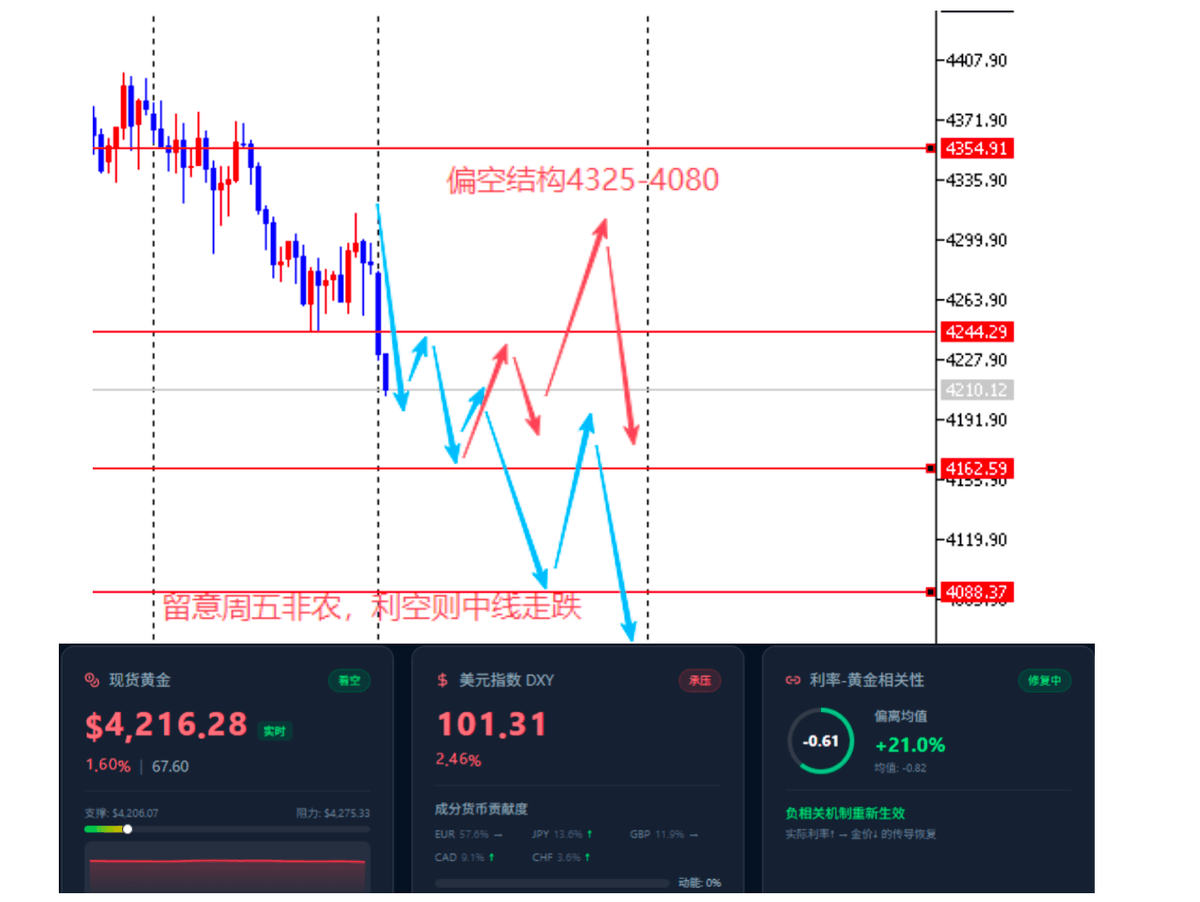
黄金上周空大震荡145美金,行情围绕着4400-4245区间震荡下行。受强势美元/美联储加息以及美债超5%,美伊和解无望且因双海峡的危机外溢等影响下。本周黄金核心4220的关键位的破局逻辑,行情已经主导下行的结构承压明显。本周黄金空区间4300-4080,如若周五非农再度利空黄金,则目标剑指4000以下。反之非农利多则是重要的反转催化剂,但预计也不会改变目前空方的趋势。
EURUSD 4小时图
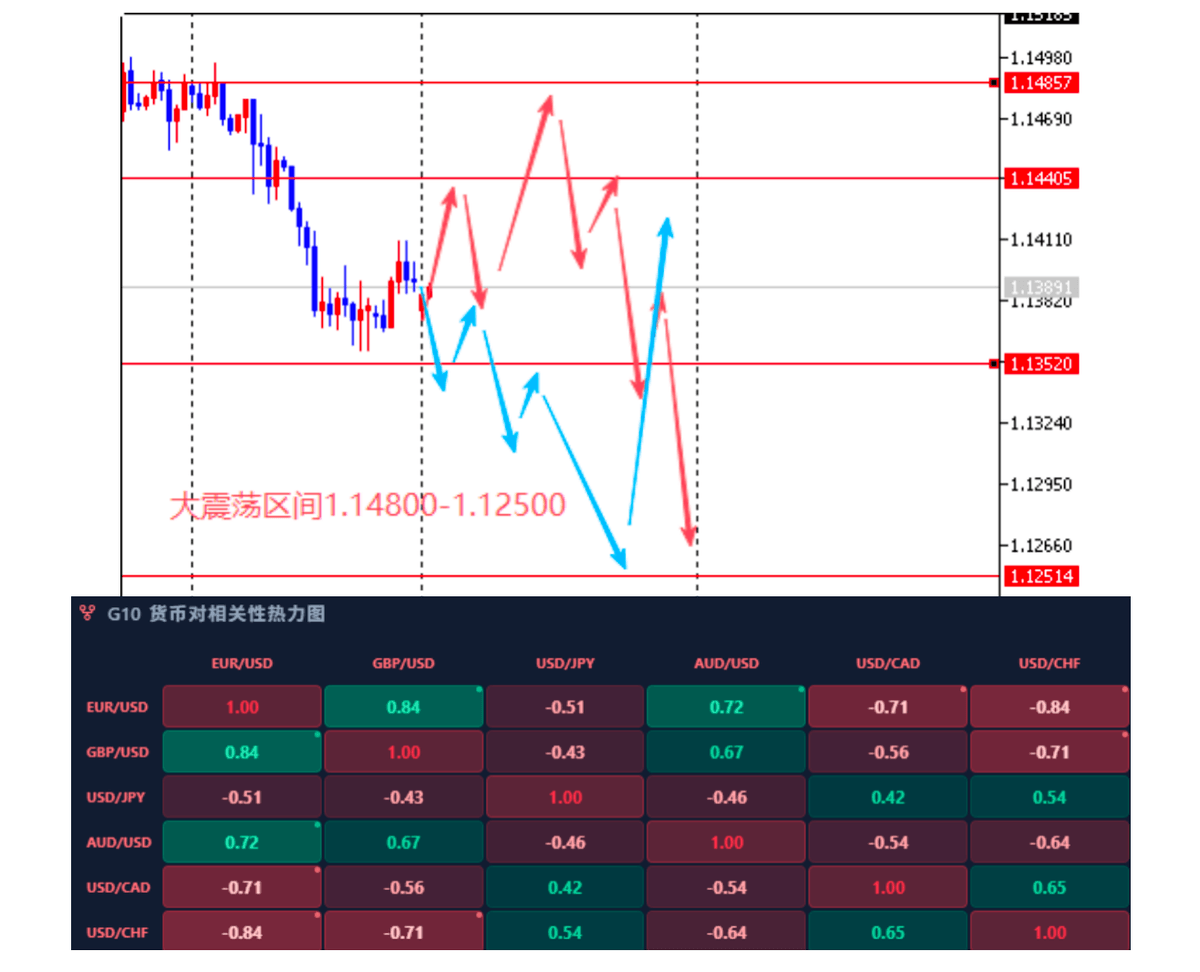
本周非美预计先震荡空结构,后续偏好上行修复为主。预计欧元区间1.14800-1.12500的震荡结构形态。英镑震荡区间1.33700-1.30700的结构。
