

一周展望:CPI决定10月美联储加息概率以及年内预期增减;黄金能否迎来破局开启多趋势的信号;中东局势越加复杂。
上周行情回顾:
美联储官员上周密集发声,整体基调偏向“9月加息后不必急于行动”。美联储副主席杰斐逊表示需更多时间评估经济趋势和9月加息的传导效应;监管副主席鲍曼称暂无进一步加息紧迫性;纽约联储主席威廉姆斯明确表示9月加息后“没有必要急于行动”,但保留年内再加息一次的可能性。理事库克警告人工智能带来的生产率提升可能不足以抵消近期价格压力,理事巴尔则预计需要进一步加息才能压低通胀。卡什卡利维持年内和2027年各加息一次的基准判断。
美伊动向出现关键转折。特朗普10月9日在社交媒体发文称,美国同伊朗正在进行“富有成效”的磋商,并明确承诺“在11月3日中期选举前的任何时间,我们不会对伊朗发动攻击”。伊朗外长阿拉格齐同日证实,双方仍在通过调解方进行间接谈判,伊朗正评估美方对其“七日内重开霍尔木兹海峡”提议的回应。不过,以色列方面消息显示,美以领导人近期就“可能再对伊朗发动军事打击”进行了频繁紧急沟通,以军内部认为美方未来倾向于重启军事行动。
美债市场上周经历剧烈波动。30年期美债收益率盘中一度触及5.732%,10年期最高触及5.354%,均为2002年以来高位,随后在特朗普表态后加速下挫,收益率曲线全线触及日内低点,30年期回撤12个基点。周四财政部发行220亿美元30年期国债,得标利率5.618%,投标倍数2.54,间接投标人获配比例72.3%高于均值,需求稳健。基础设施资本管理公司CEO认为10年期收益率峰值可能已在5.30%左右出现。
货币市场
黄金上周结束连续两周下跌,周线上涨约1.4%至4191美元/盎司。周初受美联储鹰派纪要及美元美债收益率走高冲击,金价周三一度跌至4066美元的周内低点,但此后在低位买盘和ETF资金持续流入的支撑下强势反弹,周五一度触及4207美元。分析师认为市场可能已在4000美元附近形成底部支撑,投资者正将黄金作为对冲通胀和财政风险的工具,而非单纯对利率做出反应。
原油上周高位震荡,布伦特原油收于104.72美元/桶,周涨2.42%,连续第三周上涨;WTI收于91.85美元/桶,周涨0.81%。中东地缘风险与墨西哥湾飓风导致的产量中断(超过70%的原油生产设施暂停)共同支撑油价,但特朗普“富有成效磋商”的表态和中国计划恢复成品油出口的消息限制了涨幅。
美元指数上周录得连续第四周上涨,收于约102.23,周涨约0.3%,创2025年5月以来最长连涨周期。美元周初一度触及102.54的18个月高位,核心支撑来自美债收益率攀升、美联储偏鹰立场以及法国财政风险引发的欧元走弱。丹斯克银行指出美元指数RSI已进入超买区域,短期上行空间可能受限。
美股上周整体呈现先跌后反弹格局。道指全周跌1.69%,连续第三周下跌,创3月以来最差单周表现;标普500重新逼近历史高位,全周涨超1%;纳指涨0.72%,科技股后半周重新获得资金回流。市场宽度收窄,AI产业链个股表现相对韧性。
非美货币总体承压。欧元周线连续第五周下跌,一度触及1.1160的17个月低点,法国财政风险与政治不确定性持续压制欧元,周五收于1.1201附近。英镑回落至1.324附近。美元兑日元一度突破159后回落至157.7附近,日本财务大臣表态支撑日元。
本周展望
IMF年会、沃什压轴讲话。
IMF与世界银行年会横跨整周,全球增长、通胀、利率与政府债务是核心议题;IMF同期发布《世界经济展望》与《全球金融稳定报告》,G20财长与央行行长会议一并召开。出席阵容包括英国、欧洲、加拿大、韩国等央行行长。美联储主席沃什在会议尾声发表讲话。
美国CPI/PPI
美国劳工统计局将于10月14日20时30分公布9月CPI,前值同比3.4%。彭博预计整体通胀上升,部分受能源价格上涨推动。Continuum Economics 预计升至3.7%、核心2.4%。
美联储褐皮书在周四凌晨发布,美联储哈玛克、沃勒、柯林斯先后发声。
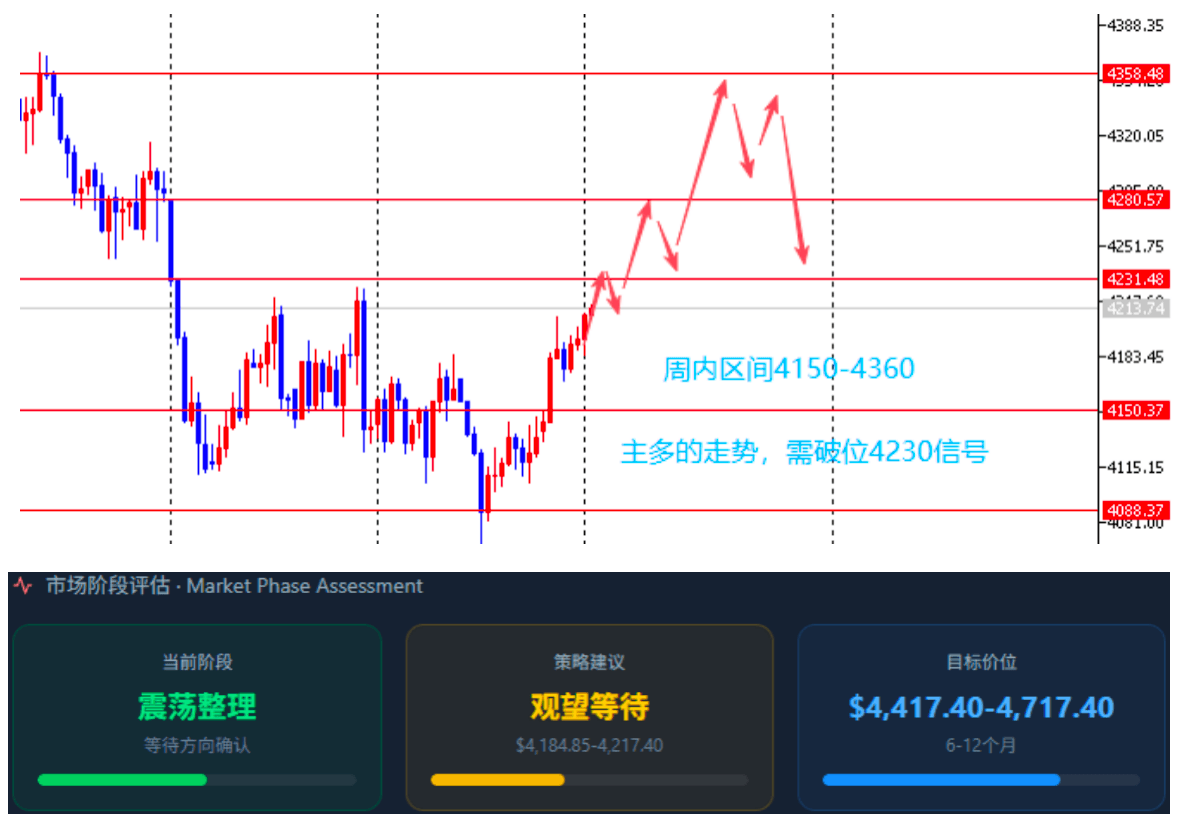
黄金顶住多重利空,但下行风险仍存,黄金盘中多次站上4200美元均遭遇抛压,站稳4230美元才能确认底部。下周金价大概率维持区间震荡,而本周自4100美元下方的反弹走势令人振奋。一方面,高宏观风险利空金价;另一方面,同样的风险又促使资金增配黄金,黄金ETF连续数周保持资金流入。
XAUUSD 4小时图
EURUSD 4小时图
本周非美预计先涨后跌的结构,非美有望盈利反弹的结构,因连续8周跌幅高达55美金的走势,而需要技术整理。周内欧元1.12000-1.14000的区间结构。英镑偏低位多震荡上行1.32000-1.34000的区间。
